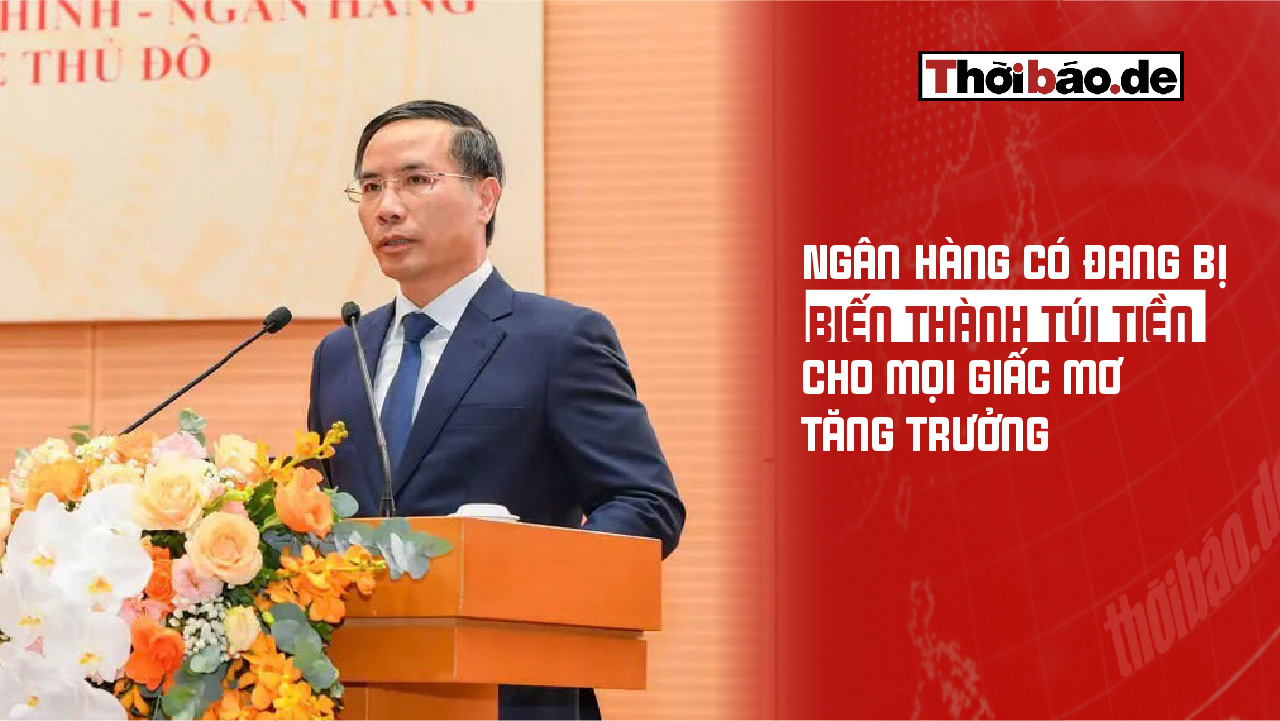
Управляющий Госбанка Вьетнама Фам Дук Ан недавно выступил с заявлением, которое на первый взгляд кажется мягким, но на самом деле довольно «болезненным»: предприятия не должны полагаться исключительно на банковский капитал. Ведь если каждый проект будет обращаться в банк за долгосрочным кредитом, финансируемым за счет краткосрочных привлечённых средств, то в какой-то момент банк станет ничем иным, как гигантским кошельком, на котором будет лежать вся экономика. К концу августа объем кредитов достиг примерно 20,5 миллиона триллионов донгов, увеличившись на 10,24% по сравнению с концом 2025 года. Цифры роста выглядят очень впечатляющими, но за ними скрывается сложный вопрос: откуда взять капитал для дальнейшего кредитования, чтобы риски не обернулись счетом, выставленным банковской системе?
Эта ситуация становится ещё более примечательной в свете того, что в июне Государственный банк Вьетнама одобрил механизм, не учитывающий лимит кредитования, на сумму 752 000 триллионов донгов для 18 проектов компаний Vingroup, Masterise и Sun Group. В июле эти три компании вместе с Thaco вновь предложили кредит на сумму 955 000 триллионов донгов для 17 других проектов. Если о банковском капитале будут упоминать каждый раз, когда появляется какой-то «суперпроект», то вопрос диверсификации источников финансирования явно не может ограничиваться одними лишь призывами. Компаниям нужен капитал для роста, но банкам нужна безопасность для выживания.
Поэтому послание НБВ, по сути, является довольно прямым напоминанием: гигантские проекты не могут вечно рассчитывать на один-единственный источник кредитования. Собственный капитал должен быть реальным, ГЧП — реально функционирующим, рынок капитала — достаточно глубоким, а официальная помощь развивающимся странам (ODA) и государственные инвестиции должны использоваться по назначению. В противном случае цель двузначного роста очень легко превратится в гонку, в которой банки будут нести всю тяжесть, а риски… будут учитываться потом. Для роста нужен капитал, но для устойчивого роста нужен также механизм распределения рисков.